Paragraaf B - Weerstandsvermogen en risicobeheersing
De paragraaf over weerstandsvermogen geeft aan hoe robuust de begroting van de gemeente Geertruidenberg is. Dit is van belang wanneer een financiële tegenvaller zich voordoet. Aandacht voor risicomanagement en daarmee het weerstandsvermogen zorgt ervoor dat we op een verantwoorde en bewuste manier keuzes maken. Het weerstandsvermogen is een buffer voor financiële tegenvallers. Het geeft ons de tijd om tot structurele oplossingen te komen wanneer deze risico’s zich uiten.
Deze paragraaf heeft zijn basis in artikel 11 van het BBV (Besluit begroting en verantwoording Provincies en Gemeenten) en de daarop van toepassing zijnde toelichting. Conform dit artikel moet deze paragraaf ten minste bevatten:
- Het beleid betreffende weerstandscapaciteit en risico’s;
- Een inventarisatie van de risico’s;
- Een inventarisatie van de weerstandscapaciteit;
- Een berekening van het weerstandsvermogen en een oordeel hierover;
- Kengetallen.
De gemeente Geertruidenberg vindt een goed risicomanagement belangrijk en acht het wenselijk risico's die van invloed zijn op de bedrijfsvoering en ruimtelijke en maatschappelijke ontwikkelingen beheersbaar te maken. Alleen wanneer we een zo volledig mogelijk inzicht in de potentiële risico's en hun gevolgen hebben, kunnen we een uitspraak doen over het wel of niet aanvaarden van het risico en over voor het wel of niet nemen van eventuele aanvullende maatregelen. Hierdoor kunnen we op verantwoorde wijze besluiten worden genomen en worden risico’s tot een geaccepteerd niveau beperkt.
1. Risicomanagementbeleid
In het vastgestelde risicomanagementbeleid worden de kaders gesteld ten aanzien van de reikwijdte en toepassing van risicomanagement. Risicomanagement is gemeente-breed doorgevoerd. Het risicoprofiel is uitgewerkt voor de reguliere bedrijfsprocessen én de projecten, zodat de hierbij behorende weerstandscapaciteit van gemeente Geertruidenberg kan worden berekend. Verdere verfijning en doorontwikkeling van risicomanagement vindt doorlopend plaats.
2. Risico’s
Definitie: Een risico is de kans op een gebeurtenis met effect op het behalen van de door de organisatie gestelde doelstellingen.
Om de risico’s van onze gemeente systematisch in kaart te brengen en te beoordelen is een risicoprofiel opgesteld. Dit risicoprofiel is een dynamisch geheel: als er aanleiding toe is, worden risico’s toegevoegd, gewijzigd en/of verwijderd. Hierbij is gebruik gemaakt van NARIS® (NAR Risicomanagement Informatie Systeem).
Ten behoeve van de begroting 2027 zijn de risico’s in relatie met de opgaven, doelstellingen en de te bereiken effecten kritisch doorgenomen. In totaal zijn 54 risico's in beeld gebracht. Bij de vorige inventarisaties waren dit er: jaarrekening 2025 (53), begroting 2026 (56) en begroting 2025 (58). De 54 in kaart gebrachte risico’s zijn verdeeld over 82 beoordelingen op kans en impact. Een risico kan namelijk in verschillende organisatiedelen (domeinen) een andere impact en kans hebben.
Risico’s waarvan de oorzaken en gevolgen in klassen ingedeeld zijn, kunnen geplaatst worden in een risicokaart. De risicokaart geeft inzicht in de spreiding van de risico’s naar kans en gevolg. De nummers in de risicokaart corresponderen met de aantallen risico’s die zich in het desbetreffende vak van de risicokaart bevinden. Een risico dat in het groene gebied zit, vormt geen direct gevaar voor de continuïteit van de organisatie. Een risico dat een score heeft die in het oranje gebied zit, vraagt om aandacht. Een risico dat een risicoscore heeft die in het rode gebied zit, vereist directe aandacht om te voorkomen dat de continuïteit van de organisatie wordt bedreigd.
Onderstaande tabel betreft de netto risicokaart van de 82 beoordelingen op kans en impact van de 54 risico's. Het netto risico geeft het resultaat na het nemen van (beheers)maatregelen.
|
Geld |
Netto |
||||
|
x > €200.000 |
0 | 0 | 4 | 6 | 1 |
|
€100.000 < x < €200.000 |
0 | 2 | 2 | 1 | 1 |
|
€40.000 < x < €100.000 |
1 | 0 | 8 | 5 | 1 |
|
€10.000 < x < €40.000 |
8 | 2 | 25 | 1 | 1 |
|
x < €10.000 |
2 | 2 | 3 | 3 | 0 |
|
Kans |
10% | 30% | 50% | 70% | 90% |
In het volgende overzicht worden de tien risico's gepresenteerd die de hoogste bijdrage hebben geleverd aan de berekening van de benodigde weerstandscapaciteit. Hierbij geeft het invloed percentage de invloed van een risico op het totale risicoprofiel weer.
|
Risico's |
Variabelen |
|||||
|
Begr 2027 |
Jrk 2025 |
Begr 2026 |
Risico's |
Kans |
Invloed |
Programma |
|
1 |
2 |
4 |
Toename kosten Jeugdwet |
90% |
€202.500 |
P2 |
|
2 |
3 |
5 |
Algemene Uitkering gemeentefonds fluctueert met grote bedragen |
70% |
€175.000 |
Alle |
|
3 |
4 |
3 |
Tekort ambtelijke capaciteit en ervaring |
70% |
€175.000 |
Alle |
|
4 |
- |
- |
Meerkosten groendonderhoud |
50% |
€150.000 |
P1 |
|
5 |
5 |
- |
Juridisch conflicten |
50% |
€112.500 |
Alle |
|
6 |
6 |
9 |
Toename aanvragen Wmo of aantal voorzieningen per inwoner |
90% |
€90.000 |
P2 |
|
7 |
7 |
- |
Documenten met vertrouwelijke informatie komen in handen van onbevoegden |
50% |
€62.500 |
Alle |
|
8 |
8 |
6 |
Een stijging van het aantal bijstandsgerechtigden of een toename van aanvragen voor bijzondere bijstand |
50% |
€56.250
|
P2 |
|
9 |
10 |
7 |
Verslechtering van kostendekkendheid van leges |
70% |
€52.500 |
P1 |
|
10 |
- |
2 |
Nazorg gesloten stortplaatsen - storting doelvermogen |
40% |
€50.000 |
P1 |
|
Totaaloverzicht |
Begroting 2025 |
Jaarrekening 2025 |
Begroting 2026 |
Begroting 2027 |
|
Totaal van alle risico's |
€ 6.917.002 |
€ 7.290.002 |
€ 6.365.002 |
€ 7.590.002 |
Uit bovenstaande tabel blijkt dat de omvang van het totale maximale risico met ongeveer een miljoen euro is gestegen ten opzichte van de begroting 2026.
In algemene zin en in lijn met eerdere inventarisaties constateren wij dat de afhankelijkheid van anderen toeneemt en dat de gemeente daardoor kwetsbaarder is. Denk bijvoorbeeld aan de fluctuaties in de algemene uitkering. Voor de toelichting op de risico’s en beheersmaatregelen verwijzen we naar de toelichting in de programma’s.
3. Weerstandscapaciteit
De weerstandscapaciteit bestaat uit de middelen en mogelijkheden waarover de gemeente Geertruidenberg beschikt om niet-begrote kosten die onverwachts en substantieel zijn te dekken.
|
Tabel 2: Benodigde weerstandscapaciteit bij verschillende zekerheidspercentages |
|
|
Percentage |
Bedrag |
|
10% |
€ 1.689.768 |
|
20% |
€ 1.882.478 |
|
50% |
€ 2.267.143 |
|
75% |
€ 2.589.122 |
|
90% |
€ 2.883.476 |
|
95% |
€ 3.059.094 |
Benodigde weerstandscapaciteit
De benodigde weerstandscapaciteit bij een zekerheidspercentage van 90 is € 2,88 miljoen. Dit was in de begroting 2026: € 2,77 miljoen en in het jaarverslag 2025 € 2,79 miljoen. Met 90% zekerheid kunnen met dit bedrag alle tot uiting komende risico’s in de simulaties worden afgedekt.
Beschikbare weerstandscapaciteit
De beschikbare weerstandscapaciteit bestaat uit het geheel aan middelen dat de organisatie daadwerkelijk beschikbaar heeft om de risico's in financiële zin af te dekken. Hierbij wordt onderscheid gemaakt tussen incidentele en structurele weerstandscapaciteit.
|
Beschikbare weerstandscapaciteit |
Jaarrekening |
Begroting |
Begroting |
Begroting |
Begroting |
|
Weerstand (bedragen x € 1.000) |
|||||
|
Incidentele weerstandscapaciteit (in vermogen) |
17.772 |
18.939 |
11.288 |
7.273 |
6.787 |
|
Vrij aanwendbare algemene reserve |
16.905 |
17.574 |
14.536 |
13.373 |
13.073 |
|
Vrije algemene reserve |
14.111 |
14.691 |
11.653 |
10.490 |
10.190 |
|
Weerstandsreserve |
2.794 |
2.883 |
2.883 |
2.883 |
2.883 |
|
Vrij aanwendbare bestemmingsreserve |
867 |
800 |
733 |
666 |
600 |
|
Gerealiseerde resultaat (programmabegroting) |
- |
565 |
-3.981 |
-6.766 |
-6.886 |
|
Structurele weerstandscapaciteit (in exploitatie) |
- |
€ 25 |
€ 25 |
€ 25 |
€ 25 |
|
Onvoorzien |
- |
€ 25 |
€ 25 |
€ 25 |
€ 25 |
|
Onbenutte belastingcapaciteit OZB |
- |
- |
- |
- |
- |
|
Onbenutte capaciteit afvalstoffenheffingen |
- |
- |
- |
- |
- |
|
Totale weerstandscapaciteit |
17.772 |
18.964 |
11.313 |
7.298 |
6.812 |
4. Weerstandsvermogen
Op basis van de huidige gegevens in het risicomanagementsysteem berekenen we het weerstandsvermogen. Het weerstandsvermogen is te definiëren als ‘het vermogen van de gemeente Geertruidenberg om financiële risico’s te kunnen opvangen teneinde haar taken te kunnen voortzetten’. Om te bepalen of het weerstandsvermogen toereikend is, leggen we de relatie tussen de financieel gekwantificeerde risico's en de benodigde weerstandscapaciteit.
De benodigde weerstandscapaciteit die uit de risicosimulatie voortvloeit, kunnen we afzetten tegen de beschikbare weerstandscapaciteit. De uitkomst van die berekening vormt het weerstandsvermogen. Voor de begroting van 2027 is dit:
Beschikbare weerstandscapaciteit € 18.964.000
Ratio weerstandsvermogen = -------------------------------------------------- = ------------------------ = 6,58
Benodigde weerstandscapaciteit € 2.883.476
|
Ontwikkeling ratio weerstandsvermogen |
|||||
|
Jaarrekening 2025 |
Begroting 2026 |
Begroting 2027 |
Begroting 2028 |
Begroting 2029 |
Begroting 2030 |
|
6,36 |
6,78 |
6,58 |
3,92 |
2,53 |
2,36 |
Gebaseerd op de hierna opgenomen tabel valt het weerstandsvermogen in klasse A. Dit duidt op een weerstandsvermogen uitstekend dat ruim voldoet aan de in het risicomanagementbeleid vastgestelde norm (waarderingscijfer B, ratio weerstandsvermogen tussen de 1,4 en 2,0).
|
Weerstand velden |
||
|
Waarderingscijfer |
Ratio |
Betekenis |
|
A |
>2.0 |
Uitstekend |
|
B |
1.4-2.0 |
Ruim voldoende |
|
C |
1.0-1.4 |
Voldoende |
|
D |
0.8-1.0 |
Matig |
|
E |
0.6-0.8 |
Onvoldoende |
|
F |
<0.6 |
Ruim onvoldoende |
*De normtabel is ontwikkeld door het Nederlands Adviesbureau voor Risicomanagement in samenwerking met de Universiteit Twente. Deze tabel biedt een waardering van de berekende ratio.
5. Kengetallen
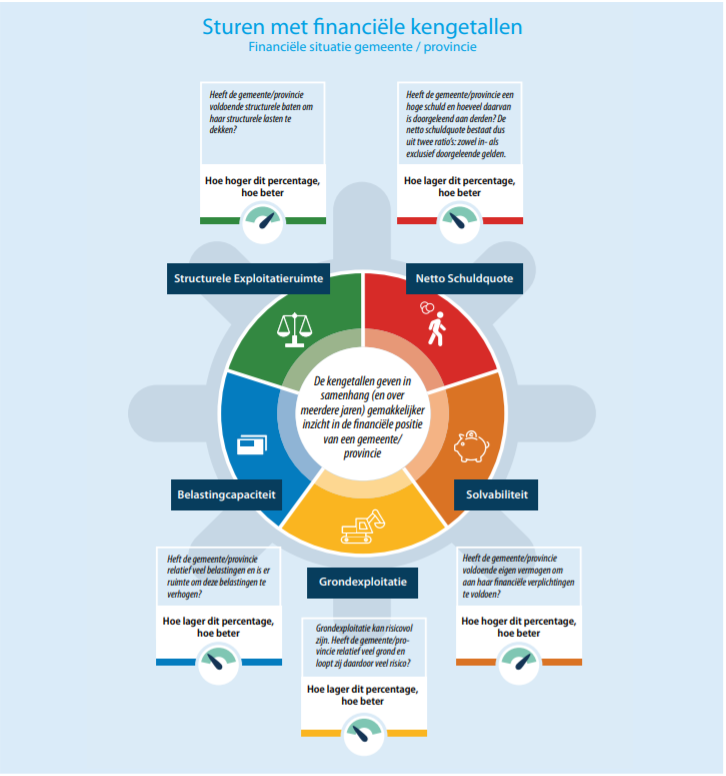
Om de inzichtelijkheid in de financiële positie van de gemeente te vergemakkelijken voegen we aan deze paragraaf in de begroting en in het jaarverslag kengetallen toe.
|
Kengetallen |
Begroting 2026 |
Jaarrekening 2025 |
Begroting 2027 |
Begroting 2028 |
Begroting 2029 |
Begroting 2030 |
|
Netto schuldquote |
70% |
69% |
47% |
81% |
99% |
103% |
|
Netto schuldquote gecorrigeerd voor alle verstrekte leningen |
64% |
64% |
41% |
75% |
92% |
97% |
|
Solvabiliteitsratio |
23% |
30% |
40% |
32% |
30% |
29% |
|
Structurele exploitatieruimte |
0% |
2% |
0% |
0% |
0% |
0% |
|
Grondexploitatie |
2% |
4% |
4% |
1% |
3% |
3% |
|
Belastingcapaciteit |
88% |
88% |
88% |
88% |
88% |
88% |
Beoordeling van de onderlinge verhouding tussen de kengetallen in relatie tot de financiële positie
Netto schuldquote
In de VNG-publicatie ‘Houdbare gemeentefinanciën’ is aangegeven dat wanneer een schuld lager is dan het begrotingstotaal (<100%) dit als voldoende kan worden beschouwd en boven de 130% als onvoldoende. De netto schuldquote van de gemeente bevindt zich al jaren onder de norm van houdbare gemeentefinanciën van de VNG en is vrij stabiel over de afgelopen P&C-producten. Richting het einde van de begrotingsperiode stijgt dit echter wezenlijk. Dit heeft voornamelijk te maken met de geplande investeringen in die jaren.
Netto schuldquote gecorrigeerd voor alle verstrekte leningen
Om inzicht te krijgen in hoeverre sprake is van doorlenen, wordt de netto schuldquote weergegeven (de netto schuld gecorrigeerd voor alle verstrekte leningen). Op die manier brengen we in beeld wat het aandeel van de verstrekte leningen is en wat dit betekent voor de schuldenlast. Richting het einde van de begrotingsperiode stijgt dit echter wezenlijk.
Solvabiliteitsratio
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Onder de solvabiliteitratio wordt verstaan het eigen vermogen als percentage van het balanstotaal. Het eigen vermogen bestaat uit reserves en het resultaat van baten en lasten. In de VNG-publicatie ‘Houdbare gemeentefinanciën’ is aangegeven dat wanneer een solvabiliteitsratio hoger is dan 30% dit als voldoende kan worden bestempeld en lager dan 20% als onvoldoende. Net zoals bij de jaarrekening 2025 het geval was, zit de gemeente rond de norm van 30%, met nu als incidentele piek een solvabiliteit van 40% in 2027. De verklaring daarvoor is dat door de te ontvangen leefbaarheidsgelden in 2026 tijdelijk geen externe financiering benodigd is. Terug te zien in bovenstaande tabel is echter dat de solvabiliteit, mede in verband met de investeringsopgave, naar verwachting de komende jaren zal dalen.
Structurele exploitatieruimte
Voor de beoordeling van het evenwicht van de begroting wordt er gekeken naar de structurele en incidentele lasten en baten. Voorbeeld van structurele baten zijn de algemene uitkering en eigen belastinginkomsten. Bij structurele lasten zijn dat bijvoorbeeld personeelslasten, kapitaallasten en bijdragen aan gemeenschappelijke regelingen. Een begroting waarvan de structurele baten dan ook hoger zijn dan de structurele lasten is dan ook meer flexibel dan een begroting waarbij de structurele baten en lasten in evenwicht zijn. Er is geen norm voor deze ratio.
Kengetal grondexploitatie
Grondexploitaties kunnen een forse impact hebben op de financiële positie van een gemeente. De boekwaarde van de grond is van belang, omdat deze terugverdiend moet worden bij de verkoop. Boekwaarden worden afgezet tegen de totale baten. Er is geen norm voor deze ratio.
Belastingcapaciteit
De ruimte die een gemeente heeft om zijn belastingen te verhogen wordt vaak gerelateerd aan de totale woonlasten. Het Centrum voor Onderzoek voor de lagere overheden (Coelo) publiceert deze lasten jaarlijks. Bij de berekening van het kengetal worden de gemeentelijke woonlasten afgezet tegen het landelijk gemiddelde. Er is geen norm voor deze ratio.
Samenhang
De samenhang van de kengetallen geeft inzicht in de financiële gezondheid van onze gemeente. Als we bovenstaande tabel bekijken met de ontwikkeling van de financiële kengetallen, ontstaat er vooralsnog een stabiel beeld, echter met de kanttekening dat deze de komende jaren onder druk komt te staan. Zowel de netto schuldquote als de solvabiliteitsratio blijven de komende jaren nog binnen de neutrale zone. De solvabiliteitsratio is de afgelopen periode positief gevoed door toevoegingen aan de vrije algemene reserve. We hebben dit gedaan met het beeld van de toekomst en de mogelijkheid om bewegingsruimte te blijven creëren. Iets dat we nodig achten gezien de aankomende ontwikkelingen en investeringsagenda. De invloed van de resultaten in de grondexploitaties op onze begroting is minimaal en met de belastingcapaciteit blijven we onder het landelijk gemiddelde.
Een punt van aandacht is de structurele exploitatieruimte. Een financieel gezonde gemeente laat hier een klein positief percentage zien. In de jaarrekening 2025 zien we dat dit in Geertruidenberg ook het geval is, echter zit onze zorg in de aankomende jaren. Daar zal de uitdaging zijn om alle structurele lasten met structurele baten te kunnen financieren. Het beeld voor de komende begrotingsjaren is momenteel nog neutraal, echter bestaat het risico dat deze de komende jaren alsnog onder nul daalt.